Domain aktienhandelsplattform.de kaufen?
Wir ziehen mit dem Projekt
aktienhandelsplattform.de um.
Sind Sie am Kauf der Domain
aktienhandelsplattform.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aktienhandelsplattform.de kaufen?
Wie groß ist die Nutzfläche dieses Gebäudes? Welche Bereiche zählen zur Nutzfläche?
Die Nutzfläche dieses Gebäudes beträgt 500 Quadratmeter. Zur Nutzfläche zählen alle begehbaren und nutzbaren Bereiche wie Büros, Lagerräume und Sanitäranlagen. Nicht zur Nutzfläche zählen Treppenhäuser, Flure und Technikräume. **
Ist ein Balkon eine Nutzfläche?
Ist ein Balkon eine Nutzfläche? Diese Frage kann unterschiedlich beantwortet werden, da es darauf ankommt, wie der Begriff "Nutzfläche" definiert wird. Ein Balkon kann als Nutzfläche betrachtet werden, wenn er aktiv genutzt wird, zum Beispiel zum Entspannen, Pflanzenanbau oder Trocknen von Wäsche. Allerdings wird ein Balkon in der Regel nicht als Wohnfläche oder Nutzfläche im Sinne der Wohnflächenverordnung angerechnet. Es ist wichtig zu beachten, dass die Definition von Nutzfläche je nach Kontext variieren kann, zum Beispiel bei der Berechnung der Miete oder bei der Ermittlung der Wohnfläche für Baugenehmigungen. **

Ähnliche Suchbegriffe für Nutzfläche
Top-Angebote
Produkte zum Begriff Nutzfläche:
-
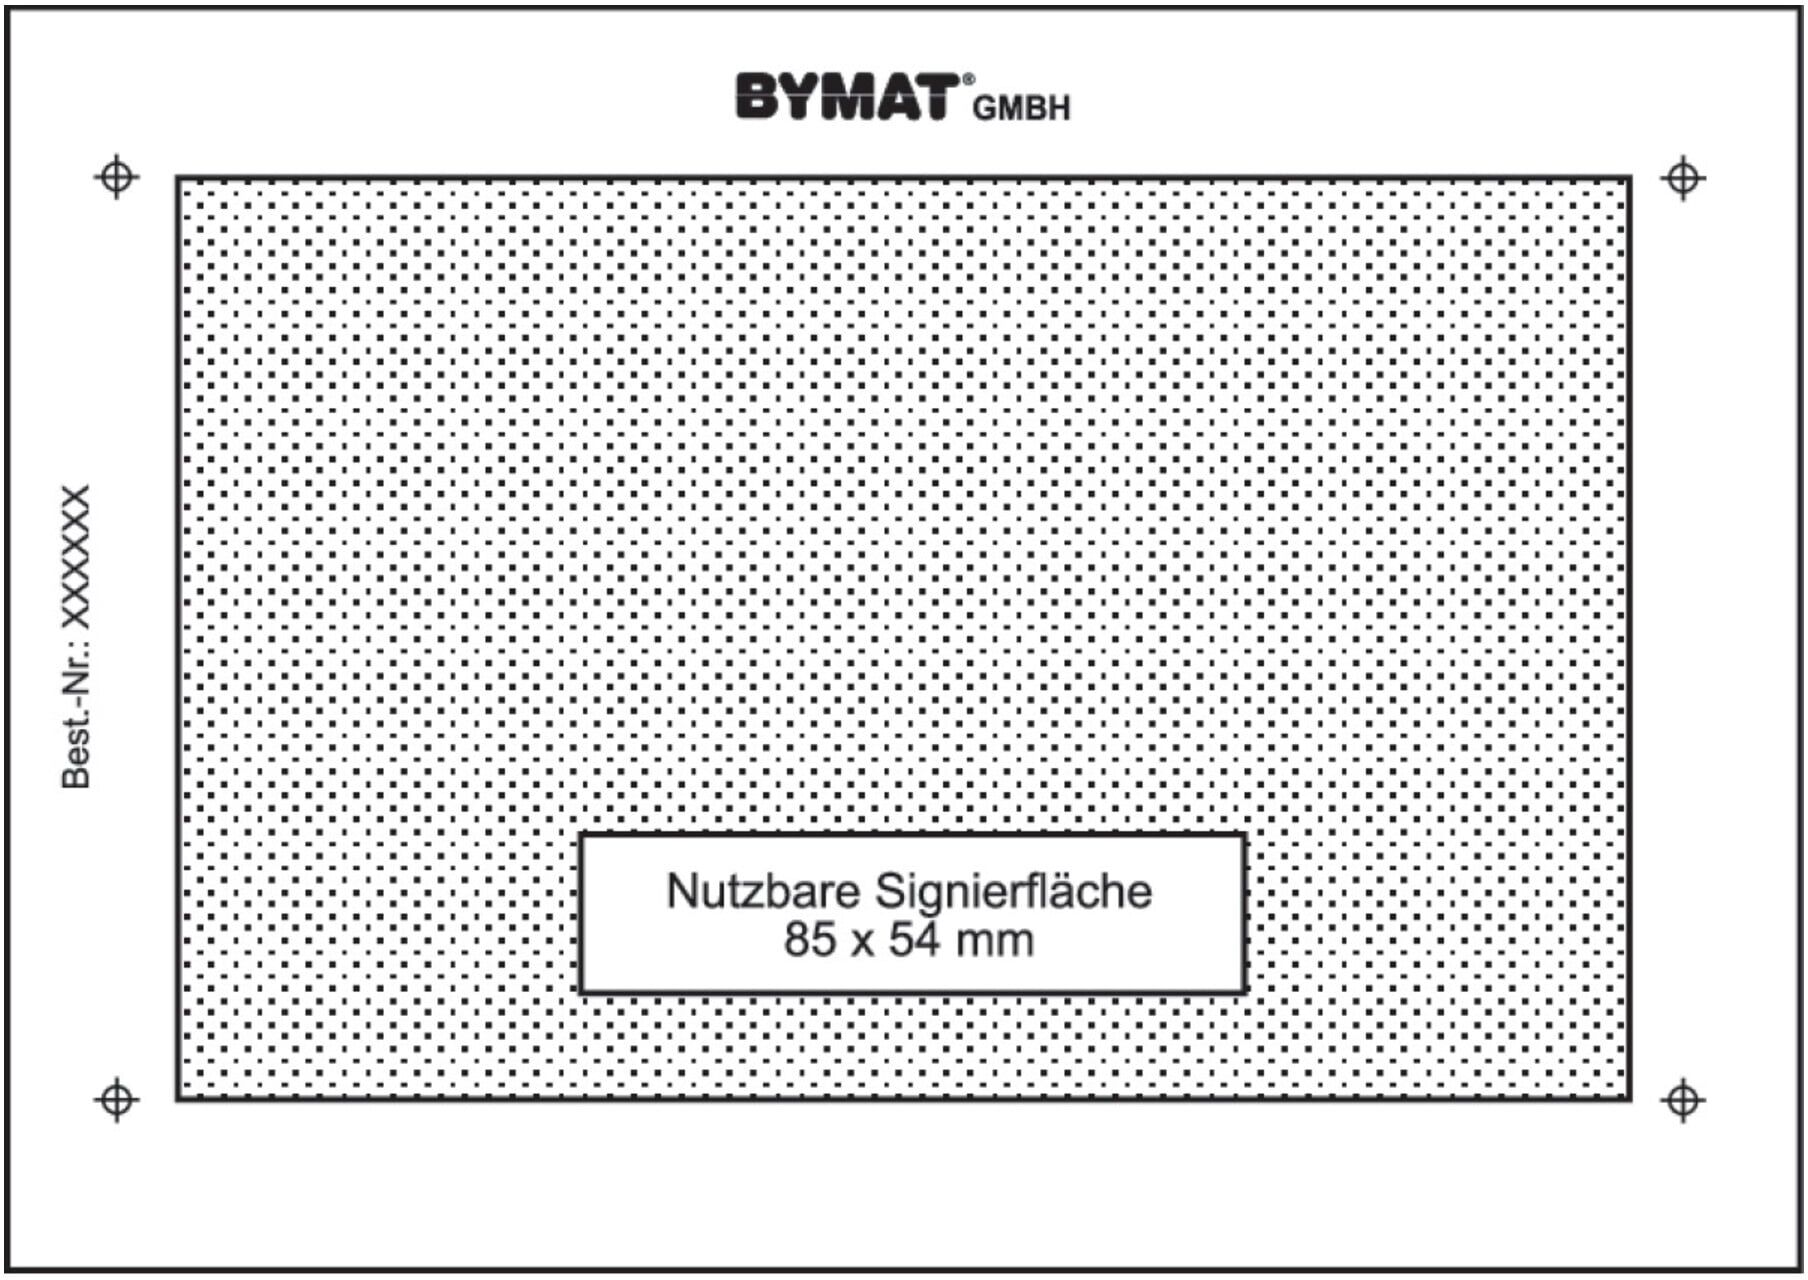
schweisskraft Langzeitschablone DIN A7 Nutzfläche 85 x 54 mm ungerahmt (1231003SU)Einleitung Die schweisskraft Langzeitschablone DIN A7 ist eine ungerahmte Schablone mit einer Nutzfläche von 85 x 54 mm, die für präzise Markierungen im Schweißbereich verwendet wird. Eigenschaften • Individuelle Anfertigung nach Kundenvorgaben \n• Herstellung gemäß vorgelegter Grafiken, Warenzeichen, Typenschilder, Gerätenummern, Kennzeichnungsnummern, Skalen, Schriften und Logos \n• Sehr lange Standzeit mit bis zu 5000 Signierungen pro Schablone \n• Ungerahmte Bauform \n• Nutzfläche 85 x 54 mm Anwendung • Einsatz in der Schweißtechnik zur präzisen Markierung und Kontrolle \n• Verwendung in Werkstätten und Industrieumgebungen \n• Geeignet für Langzeitgebrauch bei wiederholten Mess- und Kontrollvorgängen \n• Anwendung auf Werkstücken zur exakten Positionierung und Ausrichtung Lieferumfang • 1 x Langzeitschablone Schweisskraft DIN A7, Nutzfläche 85 x 54 mm, ungerahmt (1231003SU)33,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie kann die Nutzfläche eines Gebäudes berechnet werden? Welche Rolle spielt die Nutzfläche bei der Bewertung von Immobilien?
Die Nutzfläche eines Gebäudes kann durch die Addition der Grundfläche aller beheizten Räume ermittelt werden. Sie dient als Maß für die tatsächlich nutzbare Fläche eines Gebäudes und beeinflusst somit den Wert einer Immobilie. Eine größere Nutzfläche kann den Wert einer Immobilie erhöhen, da sie mehr Raum für Wohnen oder Gewerbe bietet. **
-
Was ist der Unterschied zwischen Nutzfläche und Wohnfläche?
Was ist der Unterschied zwischen Nutzfläche und Wohnfläche? Die Wohnfläche bezieht sich auf den Bereich einer Immobilie, der zum Wohnen genutzt wird, wie Schlafzimmer, Wohnzimmer und Küche. Die Nutzfläche hingegen umfasst alle Räume, die nicht zum Wohnen genutzt werden, wie Keller, Garage oder Abstellräume. Die Wohnfläche ist also ein Teil der Nutzfläche. Bei der Berechnung der Nutzfläche werden auch Flächen berücksichtigt, die nicht direkt begehbar sind, wie beispielsweise Dachschrägen oder Treppenhäuser. **
-
Wie kann man eine Nutzfläche bewohnen und umbauen?
Um eine Nutzfläche zu bewohnen und umzubauen, müssen zunächst die rechtlichen Voraussetzungen geklärt werden, wie beispielsweise die Genehmigung zur Umnutzung der Fläche. Anschließend kann man mit der Planung und Umsetzung des Umbaus beginnen, indem man beispielsweise Wände einzieht, Böden verlegt oder Sanitäranlagen installiert. Es ist wichtig, sich dabei an die geltenden Bauvorschriften und Sicherheitsstandards zu halten. **
-
Was ist der Unterschied zwischen Wohnfläche und Nutzfläche?
Die Wohnfläche bezieht sich auf den Bereich einer Immobilie, der zum Wohnen genutzt wird, wie z.B. Wohnzimmer, Schlafzimmer und Küche. Die Nutzfläche hingegen umfasst alle Räume, die nicht zum Wohnen genutzt werden, wie z.B. Keller, Garage oder Abstellräume. Die Nutzfläche kann auch Flure, Treppenhäuser oder Balkone beinhalten. **
Wird bei den Betriebskosten auch die Nutzfläche berechnet?
Ja, bei der Berechnung der Betriebskosten wird in der Regel auch die Nutzfläche berücksichtigt. Die Kosten werden oft auf die Mieter umgelegt und dabei nach dem Anteil der Nutzfläche aufgeteilt. Je größer die Nutzfläche einer Einheit ist, desto höher ist in der Regel auch der Anteil an den Betriebskosten. **
Wie können Dachanbaulösungen effektiv die Nutzfläche von Gebäuden erweitern?
Dachanbaulösungen können die Nutzfläche von Gebäuden erweitern, indem sie zusätzlichen Raum für Wohn-, Arbeits- oder Freizeitzwecke schaffen. Durch die Nutzung des bisher ungenutzten Dachbereichs können Gebäude effizienter genutzt werden. Zudem können Dachanbaulösungen auch die Energieeffizienz und Nachhaltigkeit von Gebäuden verbessern. **
Top-Angebote
Produkte zum Begriff Nutzfläche:
-
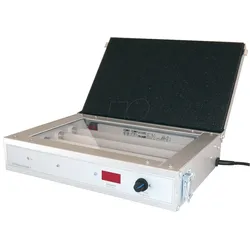
UV-BELICHTER 1 - UV-Belichtungsgerät, Nutzfläche 160x250mmUV-Belichtungsgerät in eloxiertem AluGehäuse mit elektronischem Timer zwei Einstellbereiche a) 1 - 600 sek b) 1 - 100 Min, Belichtung mit hochaktiven UV-Röhren (220Volt / 4x8Watt) Anschluss: Schutzkontaktstecker269,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
schweisskraft Langzeitschablone DIN A7 Nutzfläche 85 x 54 mm ungerahmt (1231003SU)Einleitung Die schweisskraft Langzeitschablone DIN A7 ist eine ungerahmte Schablone mit einer Nutzfläche von 85 x 54 mm, die für präzise Markierungen im Schweißbereich verwendet wird. Eigenschaften • Individuelle Anfertigung nach Kundenvorgaben \n• Herstellung gemäß vorgelegter Grafiken, Warenzeichen, Typenschilder, Gerätenummern, Kennzeichnungsnummern, Skalen, Schriften und Logos \n• Sehr lange Standzeit mit bis zu 5000 Signierungen pro Schablone \n• Ungerahmte Bauform \n• Nutzfläche 85 x 54 mm Anwendung • Einsatz in der Schweißtechnik zur präzisen Markierung und Kontrolle \n• Verwendung in Werkstätten und Industrieumgebungen \n• Geeignet für Langzeitgebrauch bei wiederholten Mess- und Kontrollvorgängen \n• Anwendung auf Werkstücken zur exakten Positionierung und Ausrichtung Lieferumfang • 1 x Langzeitschablone Schweisskraft DIN A7, Nutzfläche 85 x 54 mm, ungerahmt (1231003SU)33,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie groß ist die Nutzfläche dieses Gebäudes? Welche Bereiche zählen zur Nutzfläche?
Die Nutzfläche dieses Gebäudes beträgt 500 Quadratmeter. Zur Nutzfläche zählen alle begehbaren und nutzbaren Bereiche wie Büros, Lagerräume und Sanitäranlagen. Nicht zur Nutzfläche zählen Treppenhäuser, Flure und Technikräume. **
-
Ist ein Balkon eine Nutzfläche?
Ist ein Balkon eine Nutzfläche? Diese Frage kann unterschiedlich beantwortet werden, da es darauf ankommt, wie der Begriff "Nutzfläche" definiert wird. Ein Balkon kann als Nutzfläche betrachtet werden, wenn er aktiv genutzt wird, zum Beispiel zum Entspannen, Pflanzenanbau oder Trocknen von Wäsche. Allerdings wird ein Balkon in der Regel nicht als Wohnfläche oder Nutzfläche im Sinne der Wohnflächenverordnung angerechnet. Es ist wichtig zu beachten, dass die Definition von Nutzfläche je nach Kontext variieren kann, zum Beispiel bei der Berechnung der Miete oder bei der Ermittlung der Wohnfläche für Baugenehmigungen. **
-
Wie kann die Nutzfläche eines Gebäudes berechnet werden? Welche Rolle spielt die Nutzfläche bei der Bewertung von Immobilien?
Die Nutzfläche eines Gebäudes kann durch die Addition der Grundfläche aller beheizten Räume ermittelt werden. Sie dient als Maß für die tatsächlich nutzbare Fläche eines Gebäudes und beeinflusst somit den Wert einer Immobilie. Eine größere Nutzfläche kann den Wert einer Immobilie erhöhen, da sie mehr Raum für Wohnen oder Gewerbe bietet. **
-
Was ist der Unterschied zwischen Nutzfläche und Wohnfläche?
Was ist der Unterschied zwischen Nutzfläche und Wohnfläche? Die Wohnfläche bezieht sich auf den Bereich einer Immobilie, der zum Wohnen genutzt wird, wie Schlafzimmer, Wohnzimmer und Küche. Die Nutzfläche hingegen umfasst alle Räume, die nicht zum Wohnen genutzt werden, wie Keller, Garage oder Abstellräume. Die Wohnfläche ist also ein Teil der Nutzfläche. Bei der Berechnung der Nutzfläche werden auch Flächen berücksichtigt, die nicht direkt begehbar sind, wie beispielsweise Dachschrägen oder Treppenhäuser. **
Ähnliche Suchbegriffe für Nutzfläche
-
Wie kann man eine Nutzfläche bewohnen und umbauen?
Um eine Nutzfläche zu bewohnen und umzubauen, müssen zunächst die rechtlichen Voraussetzungen geklärt werden, wie beispielsweise die Genehmigung zur Umnutzung der Fläche. Anschließend kann man mit der Planung und Umsetzung des Umbaus beginnen, indem man beispielsweise Wände einzieht, Böden verlegt oder Sanitäranlagen installiert. Es ist wichtig, sich dabei an die geltenden Bauvorschriften und Sicherheitsstandards zu halten. **
-
Was ist der Unterschied zwischen Wohnfläche und Nutzfläche?
Die Wohnfläche bezieht sich auf den Bereich einer Immobilie, der zum Wohnen genutzt wird, wie z.B. Wohnzimmer, Schlafzimmer und Küche. Die Nutzfläche hingegen umfasst alle Räume, die nicht zum Wohnen genutzt werden, wie z.B. Keller, Garage oder Abstellräume. Die Nutzfläche kann auch Flure, Treppenhäuser oder Balkone beinhalten. **
-
Wird bei den Betriebskosten auch die Nutzfläche berechnet?
Ja, bei der Berechnung der Betriebskosten wird in der Regel auch die Nutzfläche berücksichtigt. Die Kosten werden oft auf die Mieter umgelegt und dabei nach dem Anteil der Nutzfläche aufgeteilt. Je größer die Nutzfläche einer Einheit ist, desto höher ist in der Regel auch der Anteil an den Betriebskosten. **
-
Wie können Dachanbaulösungen effektiv die Nutzfläche von Gebäuden erweitern?
Dachanbaulösungen können die Nutzfläche von Gebäuden erweitern, indem sie zusätzlichen Raum für Wohn-, Arbeits- oder Freizeitzwecke schaffen. Durch die Nutzung des bisher ungenutzten Dachbereichs können Gebäude effizienter genutzt werden. Zudem können Dachanbaulösungen auch die Energieeffizienz und Nachhaltigkeit von Gebäuden verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.